Revisa tu Buzón Tributario: ahí está el motivo y la fecha desde la que corre el plazo.
Para un CSD restringido son 40 días hábiles. Esta ruta es la que restablece tu facturación.
La queja es gratuita y sirve para que la Procuraduría investigue y emita recomendaciones a la autoridad.
Cuando la causal es compleja, un especialista revisa la documentación antes de presentar.
Precio de nuestro servicio de revisión y presentación de la aclaración. PRODECON no cobra por sus servicios de queja.
Confirmar mi caso por WhatsAppNo como sustituto. La queja ante PRODECON no es un recurso ni un medio de defensa, por lo que no suspende los plazos para impugnar o aclarar. Si tu CSD está restringido, cada día sin aclarar es un día sin facturar. La ruta que restablece el sello es la aclaración ante el SAT; la queja es un complemento cuando además crees que la autoridad actuó fuera de derecho.
La Procuraduría de la Defensa del Contribuyente ofrece de forma gratuita el procedimiento de queja o reclamación: conoce e investiga actos de las autoridades fiscales federales que se estimen violatorios de tus derechos, y emite recomendaciones públicas y propone medidas correctivas. No resuelve tu aclaración en lugar del SAT.
Hablar por WhatsApp ahoraCausal: Artículo 17-H Bis, fracción I del CFF — CFDI de nómina emitidos con ISR retenido, pero nunca enterado al SAT durante dos ejercicios fiscales completos (2023 y 2024).
El SAT restringió el CSD el 8 de octubre de 2025 mediante oficio 500-54-00-05-01-2025-3696, con 40 días hábiles de plazo para presentar aclaración vía ficha 296/CFF (opción "296/CFF RESTRIC CERT AGAFF").
Este es exactamente el tipo de causal que un contribuyente descubre demasiado tarde: la nómina se timbró correctamente, el ISR se retuvo, pero nunca se enteró — un descuido operativo, no una operación simulada — y aun así el SAT restringe el sello el mismo día que lo detecta.
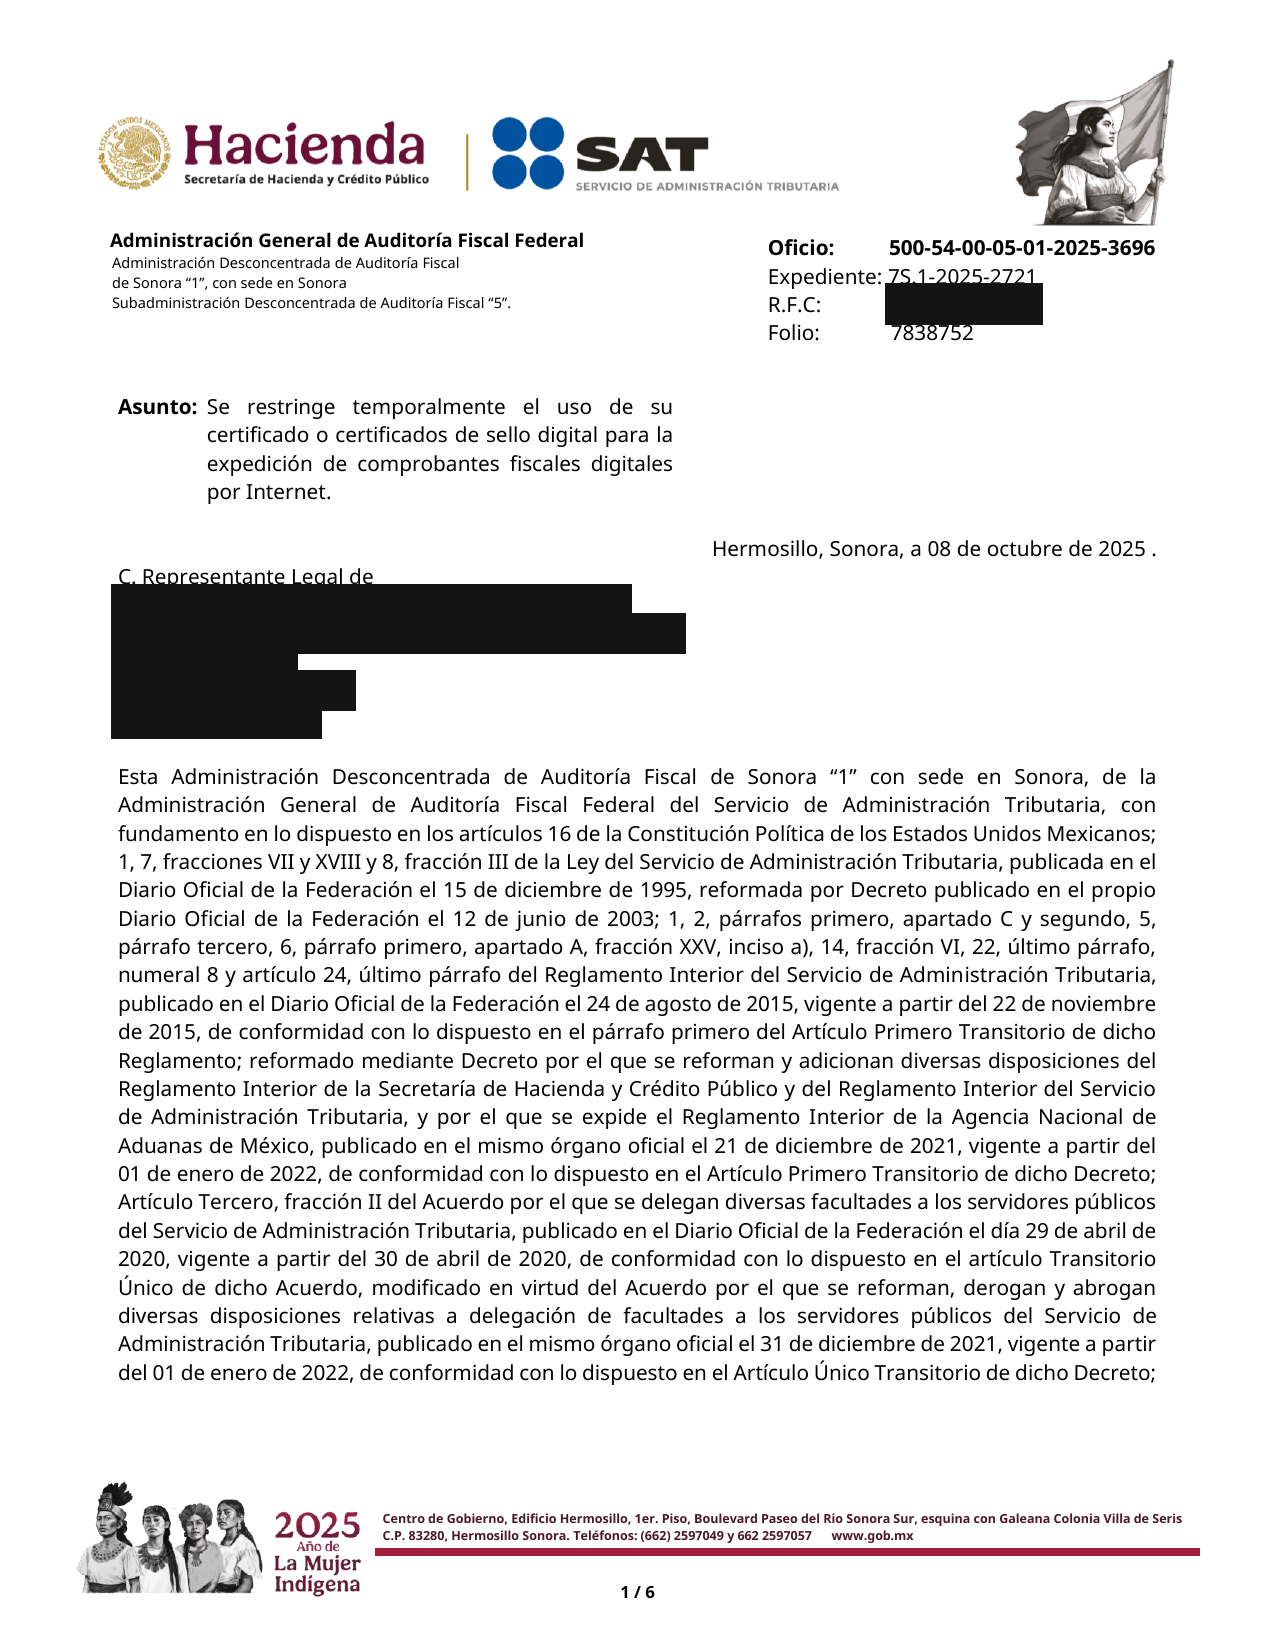
Documento real de un caso atendido por el despacho. Datos del contribuyente (RFC, razón social, domicilio) cubiertos por confidencialidad y con su autorización expresa para fines ilustrativos.
Puedes presentar la aclaración tú mismo. La mayoría de los rechazos ocurre por no desvirtuar la causal exacta con la documentación correcta; por eso conviene una revisión antes de presentar, no después de un primer rechazo.
Sí, si consideras que la autoridad violó tus derechos. Pero la queja no suspende los plazos: presenta también la aclaración dentro de los 40 días hábiles.
No. El procedimiento de queja o reclamación de PRODECON es gratuito.
No. La queja no es un medio de defensa y su presentación no suspende los plazos para impugnar o aclarar el acto.
PRODECON no resuelve la aclaración en lugar del SAT. Puede investigar y emitir recomendaciones a la autoridad; el restablecimiento del sello depende de la aclaración ante el SAT.
Fuente sobre PRODECON: gob.mx/prodecon — Quejas y Reclamaciones.
Escrito y revisado por el equipo de OPERUM Fiscal, integrado por contador público certificado y licenciado en derecho, con maestría en impuestos y 14 años de experiencia en litigio y defensa fiscal.
Te indicamos precio, documentos y ruta de atención por WhatsApp en menos de 10 minutos.
Hablar por WhatsApp ahora